Singapura quer ampliar participação no mercado global de ouro, mas enfrenta concorrência de Londres e Hong Kong
Singapura está intensificando seus esforços para conquistar uma posição mais relevante no mercado global de ouro. O país anunciou um novo serviço de custódia destinado a bancos centrais estrangeiros e entidades soberanas, além de preparar incentivos fiscais para determinadas atividades relacionadas ao metal precioso.
A iniciativa busca atrair uma parcela maior dos fluxos internacionais de ouro e fortalecer a posição de Singapura como centro financeiro especializado em metais preciosos. Entretanto, o projeto enfrenta a concorrência de mercados consolidados, como Londres e Suíça, além da expansão da infraestrutura de Hong Kong.
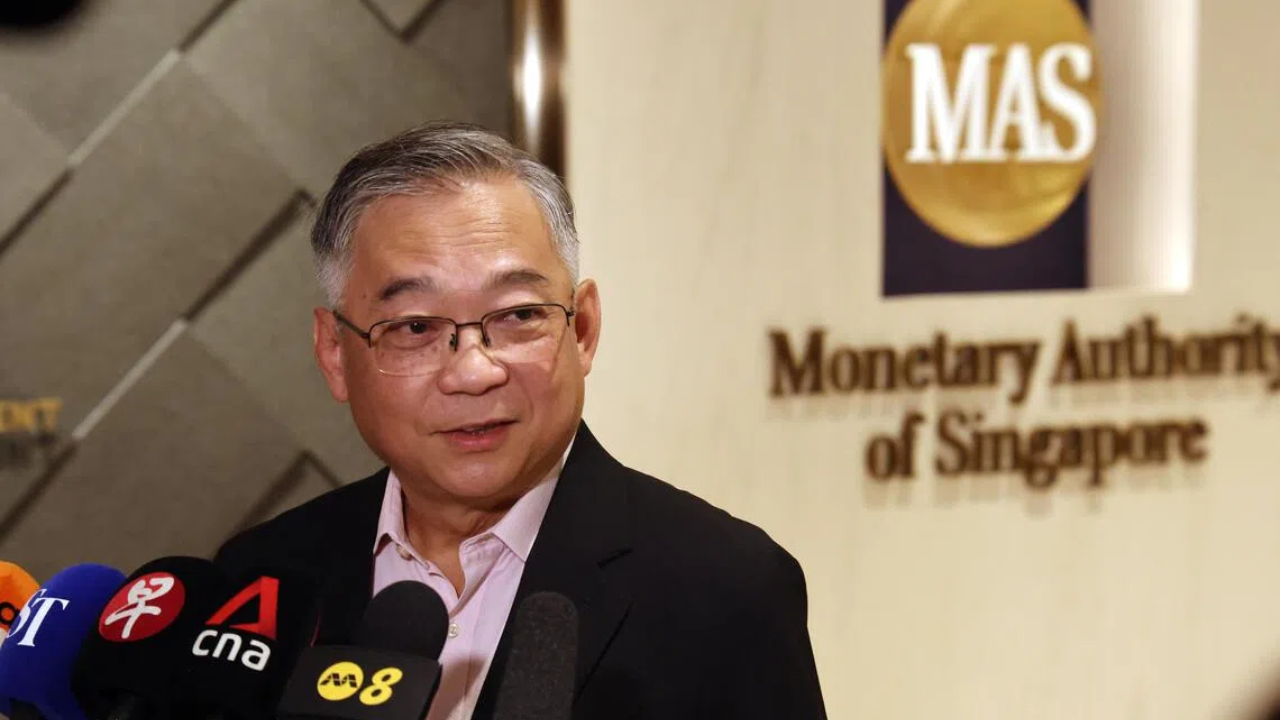
Na terça-feira, 10 de novembro de 2026, a Autoridade Monetária de Singapura (MAS) lançou um serviço de armazenamento de ouro com capacidade inicial de 500 toneladas métricas.
O anúncio ocorre em um momento de transformação no comércio internacional do metal, marcado pelo crescimento da demanda asiática e pela busca de bancos centrais por alternativas para diversificar a localização de suas reservas.
Apesar das oportunidades, especialistas questionam se Singapura conseguirá desenvolver a liquidez e o volume de negociações necessários para competir com os principais centros internacionais.
Singapura lança serviço de custódia de ouro para bancos centrais
A Monetary Authority of Singapore anunciou a criação de um serviço de custódia de ouro voltado especificamente a bancos centrais estrangeiros e entidades soberanas.
A estrutura terá capacidade inicial para armazenar 500 toneladas métricas do metal precioso.
Diferentemente dos serviços comerciais de armazenamento já disponíveis no país, a nova operação será administrada pela própria autoridade monetária de Singapura.
Essa característica oferece aos bancos centrais estrangeiros uma alternativa de custódia soberana para suas reservas.
A iniciativa amplia a infraestrutura financeira existente e busca atender instituições interessadas em manter parte de seus ativos físicos fora dos centros tradicionais.
O serviço representa uma nova etapa da estratégia de Singapura para ampliar sua participação no mercado internacional de ouro.
Governo também prepara incentivos fiscais para o setor
Além da estrutura de armazenamento, Singapura pretende introduzir isenções fiscais para determinados serviços atacadistas relacionados ao ouro.
As atividades mencionadas incluem custódia, refino, refundição, testes de qualidade e intermediação de operações.
O objetivo é fortalecer diferentes etapas da cadeia de serviços associada ao comércio do metal precioso.
Esses incentivos complementam os investimentos em infraestrutura e podem contribuir para tornar o país mais atrativo às instituições que atuam no setor.
Entretanto, as informações divulgadas não detalham as condições específicas das isenções nem apresentam uma estimativa de seu impacto financeiro.
Sistema de compensação de ouro deve começar em 2027
A expansão da infraestrutura de Singapura não se limita ao armazenamento físico.
Em junho de 2026, o país apresentou planos para desenvolver um sistema de compensação de operações com ouro físico.
A estrutura deverá facilitar a liquidação de transações realizadas no mercado local.
Segundo o planejamento divulgado, o início das operações está previsto para o primeiro trimestre de 2027.
O sistema integra uma estratégia mais ampla de desenvolvimento do mercado de metais preciosos.
Ao combinar custódia, serviços financeiros e mecanismos de liquidação, Singapura busca criar condições para ampliar sua atividade comercial.
Contudo, a implementação dessa infraestrutura ainda não significa que o país tenha alcançado os níveis de liquidez existentes nos centros internacionais mais consolidados.
Londres mantém posição dominante no mercado internacional
A ambição de Singapura enfrenta um obstáculo importante: a dimensão dos mercados que já concentram grande parte das operações globais de ouro.
Londres permanece como um dos principais centros internacionais de negociação e armazenamento do metal.
Segundo dados da London Bullion Market Association, os cofres londrinos mantinham aproximadamente 9.850 toneladas métricas de ouro no final de outubro de 2026.
Esse volume inclui reservas comerciais e ativos armazenados para bancos centrais.
Em comparação, a capacidade inicial anunciada por Singapura é de 500 toneladas.
A diferença evidencia a escala da infraestrutura existente em Londres e o desafio enfrentado por novos participantes.
Infraestrutura consolidada representa uma vantagem competitiva
O mercado londrino possui uma posição particularmente relevante nas negociações de ouro realizadas fora das bolsas organizadas, conhecidas como operações de balcão.
Sua importância não depende exclusivamente da quantidade de metal armazenado.
A concentração de participantes e a profundidade das negociações também sustentam sua posição internacional.
Para Singapura, desenvolver serviços de custódia representa apenas uma parte do processo necessário para construir um mercado comparável.
O país também precisará atrair operações comerciais e instituições capazes de gerar atividade financeira suficiente para sustentar sua infraestrutura.
Essa diferença entre capacidade de armazenamento e funcionamento efetivo do mercado aparece nas avaliações dos especialistas consultados.
Hong Kong amplia concorrência pelo comércio asiático de ouro
Além dos centros europeus, Singapura enfrenta a expansão de Hong Kong no setor de metais preciosos.
O território também está desenvolvendo sua infraestrutura de armazenamento e compensação de ouro.
Sua principal vantagem está na proximidade com a China, considerada o maior mercado mundial do metal precioso.
Essa relação geográfica e comercial coloca Hong Kong em uma posição favorável para atender operações ligadas à demanda chinesa.
Juerg Kiener, diretor de investimentos da Swiss Asia Capital, considera que Singapura iniciou sua expansão relativamente tarde.
Segundo ele, a criação de um centro físico relevante exige volumes expressivos de comércio, especialmente nas estruturas financeiras apoiadas por ouro.
Especialista vê dificuldades para competir diretamente com Hong Kong
Kiener argumenta que a China representa o maior mercado de ouro e que Hong Kong funciona como sua principal conexão com o restante do mundo.
Por essa razão, ele considera que Singapura não está particularmente bem posicionada para disputar diretamente as operações comerciais de ouro associadas ao mercado chinês.
Entretanto, o especialista identifica uma oportunidade diferente.
Singapura poderia desenvolver uma posição especializada no armazenamento físico de ouro para instituições financeiras.
Essa atividade estaria mais alinhada às características de seu setor financeiro.
Ainda assim, o país já possui serviços comerciais de custódia, incluindo instalações de alta segurança em uma zona franca próxima ao Aeroporto de Changi.
Portanto, a nova iniciativa precisa oferecer uma proposta distinta daquela disponível nas estruturas privadas existentes.
Custódia soberana pode diferenciar Singapura
Uma das principais características do novo serviço é sua administração pela autoridade monetária do país.
Ao contrário dos cofres comerciais, a estrutura oferece custódia diretamente vinculada a uma instituição soberana.
Shaokai Fan, diretor global de bancos centrais do World Gold Council, destacou que iniciativas desse tipo não são frequentes no mercado de ouro.
Segundo ele, a criação de uma nova alternativa soberana de armazenamento representa um desenvolvimento relevante para a comunidade internacional de bancos centrais.
A iniciativa surge em um período no qual essas instituições estão reavaliando a localização de suas reservas.
Tensões geopolíticas influenciam decisões de armazenamento
Fan observa que os bancos centrais estão prestando maior atenção aos países e às instituições responsáveis pela custódia de seu ouro.
As tensões geopolíticas estão entre os fatores associados a essa mudança de comportamento.
Um relatório publicado pelo World Gold Council em setembro indicou que vários países haviam diversificado os locais de armazenamento de suas reservas durante os doze meses anteriores.
O documento também apontou que outras instituições planejavam adotar medidas semelhantes.
Nesse contexto, Singapura pretende apresentar uma alternativa adicional aos centros tradicionais.
A estabilidade política do país, seu sistema jurídico e sua conectividade aérea internacional foram destacados por Fan como características potencialmente atrativas para autoridades monetárias estrangeiras.
Armazenar ouro não basta para criar um grande centro financeiro
Apesar de reconhecer a importância do novo serviço, Nikolas Kavalis, diretor-gerente da Metals Focus, considera que a custódia representa apenas uma parte da infraestrutura necessária.
Segundo ele, o armazenamento físico pode fortalecer o mercado existente, mas não garante o desenvolvimento de um centro internacional completo de negociação.
O principal desafio consiste em criar liquidez suficiente para competir com Londres.
Isso exige atividade comercial capaz de sustentar um mercado profundo, com participação contínua de diferentes instituições.
Kavalis observa que Singapura e Hong Kong ainda estão desenvolvendo seus sistemas locais de compensação.
Nenhum dos dois centros possui atualmente um ecossistema de negociações equivalente ao que sustenta a posição dominante de Londres.
Reservas de bancos centrais podem ajudar a desenvolver liquidez
A chegada de ouro pertencente a bancos centrais estrangeiros poderia contribuir para ampliar a atividade financeira em Singapura.
Entretanto, Kavalis destaca uma condição importante.
O impacto sobre a liquidez seria maior caso o metal armazenado localmente também pudesse ser utilizado em transações, em vez de permanecer exclusivamente sob custódia.
Essa possibilidade criaria uma relação mais direta entre o volume físico disponível e as operações realizadas no mercado.
Sem essa conexão, o aumento da capacidade de armazenamento poderia não resultar em crescimento proporcional das negociações.
A avaliação reforça a importância de desenvolver serviços financeiros e comerciais paralelamente à infraestrutura física.
Comércio de ouro passa por transformação na Ásia
A estratégia de Singapura ocorre em meio a mudanças significativas nos fluxos internacionais de ouro durante a última década.
Historicamente, grande parte do metal precioso comercializado mundialmente passava por Londres e Suíça.
Nesses centros, barras de ouro eram negociadas ou refinadas antes de serem enviadas para mercados asiáticos.
Entretanto, o crescimento das refinarias na Ásia e o aumento da demanda regional começaram a modificar esse modelo.
Segundo Kavalis, essas transformações permitem que volumes maiores de ouro circulem diretamente entre mercados asiáticos.
Consequentemente, parte das operações passou a depender menos dos centros europeus.
Centros asiáticos podem ampliar participação no comércio internacional
O desenvolvimento de infraestrutura financeira mais sofisticada na Ásia poderá acelerar essa transformação.
Singapura e Hong Kong estão entre os mercados interessados em ampliar sua participação nesse processo.
Entretanto, os dois centros apresentam características diferentes.
Hong Kong possui vantagens para atender instituições cujas atividades financeiras estão fortemente conectadas à China.
Singapura, por sua vez, pode atrair bancos centrais e instituições que já mantêm operações em seu sistema bancário e financeiro.
Kavalis considera que essas diferenças podem influenciar a distribuição futura das atividades relacionadas ao ouro.
A evolução dependerá da capacidade de cada mercado de transformar suas vantagens existentes em operações comerciais efetivas.
Singapura e Hong Kong podem crescer simultaneamente
Apesar da concorrência regional, alguns especialistas não consideram que o crescimento de um centro financeiro precise ocorrer às custas do outro.
Shaokai Fan, do World Gold Council, avalia que Singapura e Hong Kong podem desempenhar funções complementares.
Segundo ele, os dois mercados possuem espaço para desenvolver suas atividades no setor de metais preciosos.
Essa interpretação também foi defendida pelo vice-primeiro-ministro de Singapura, Gan Kim Yong.
Durante declarações realizadas na terça-feira, Gan rejeitou a ideia de que os dois centros estariam disputando necessariamente a mesma parcela de mercado.
Para o representante do governo, a expansão das alternativas de custódia não constitui um jogo de soma zero.
Diversificação de reservas amplia possibilidades para bancos centrais
Gan destacou que o novo serviço permitirá aos bancos centrais considerar outra localização para armazenar suas reservas.
A proposta está relacionada à diversificação geográfica dos ativos mantidos por essas instituições.
Nesse modelo, diferentes centros financeiros podem atender necessidades distintas.
Hong Kong poderá continuar aproveitando sua proximidade com a China, enquanto Singapura busca atrair instituições interessadas em sua estrutura financeira e em seus serviços de custódia soberana.
A coexistência dessas alternativas não elimina a concorrência, mas permite que os mercados desenvolvam atividades com características próprias.
Singapura conseguirá conquistar espaço no mercado global de ouro?
A expansão de Singapura representa uma tentativa de transformar sua reputação como centro financeiro confiável em uma participação mais relevante no comércio internacional de ouro.
O país reúne três iniciativas importantes: custódia soberana com capacidade inicial de 500 toneladas, incentivos fiscais planejados para serviços atacadistas e um sistema de compensação previsto para 2027.
Entretanto, a consolidação dessa estratégia dependerá da capacidade de atrair volumes expressivos de metal e desenvolver negociações suficientes para sustentar a liquidez.
Shaokai Fan descreveu esse desafio como uma relação de dependência mútua: para atrair volumes, um mercado precisa oferecer liquidez, mas a formação dessa liquidez também depende da chegada de volumes.
Essa dificuldade resume o principal obstáculo enfrentado por Singapura.
Embora o país possua características consideradas atrativas para bancos centrais e instituições financeiras, Londres continua concentrando uma infraestrutura muito maior, enquanto Hong Kong mantém vantagens importantes em suas relações com a China.
A nova estrutura de custódia representa um avanço concreto, mas ainda não demonstra que Singapura conseguirá conquistar uma parcela significativa dos fluxos internacionais de ouro.
O desenvolvimento dos serviços de compensação e a adesão das instituições estrangeiras serão elementos importantes para avaliar os resultados dessa estratégia.